AI半導体の供給網 韓国 米国 日本の2026年戦略とボトルネック
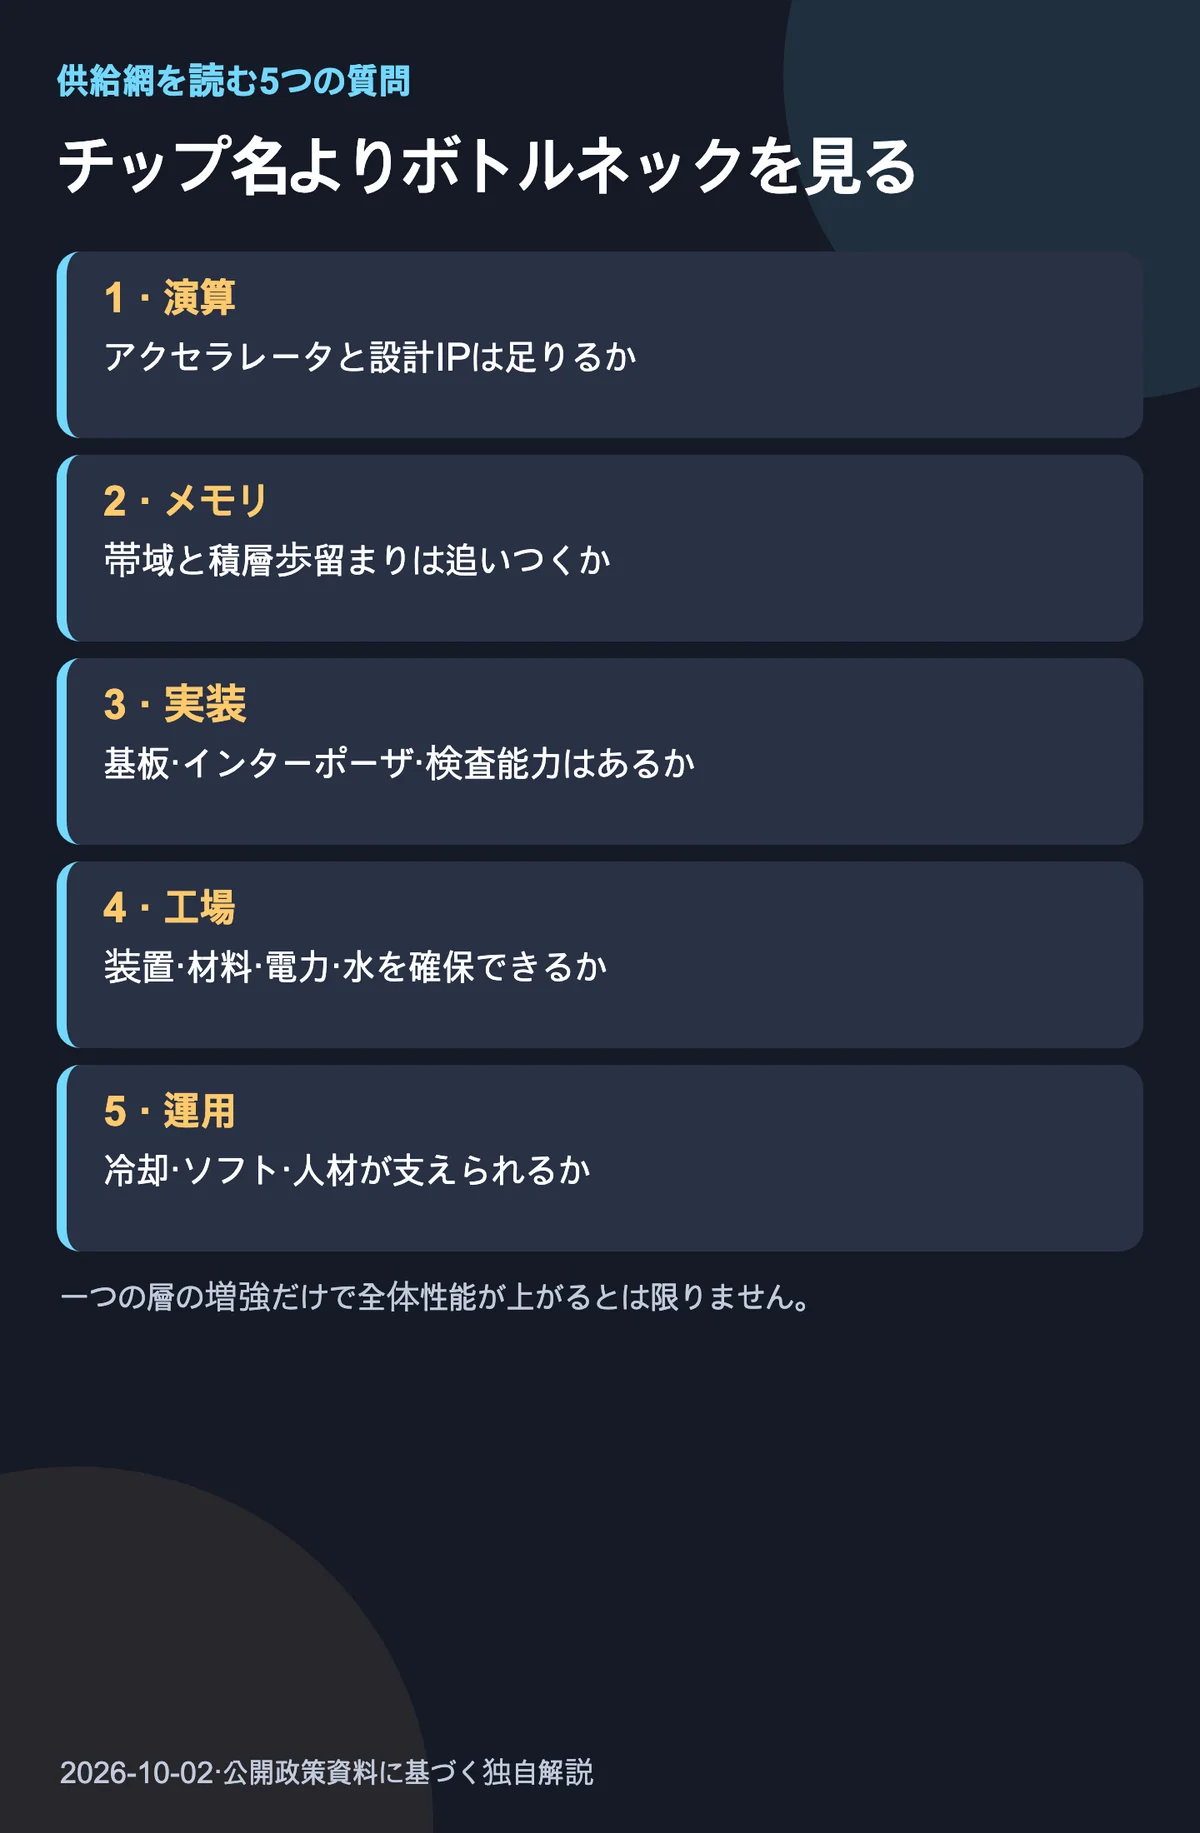
AI半導体の供給網は、有名なGPUを誰が作るかだけでは説明できない。アクセラレータがあっても、高帯域メモリから十分な速さでデータが届かなければ演算器は待つ。ロジックとメモリがあっても、基板、インターポーザ、接合装置、検査能力が不足すれば出荷できない。サーバーが完成しても、電力、冷却、ネットワーク、ソフトウェアがなければ理論上の演算能力を仕事に使えない。
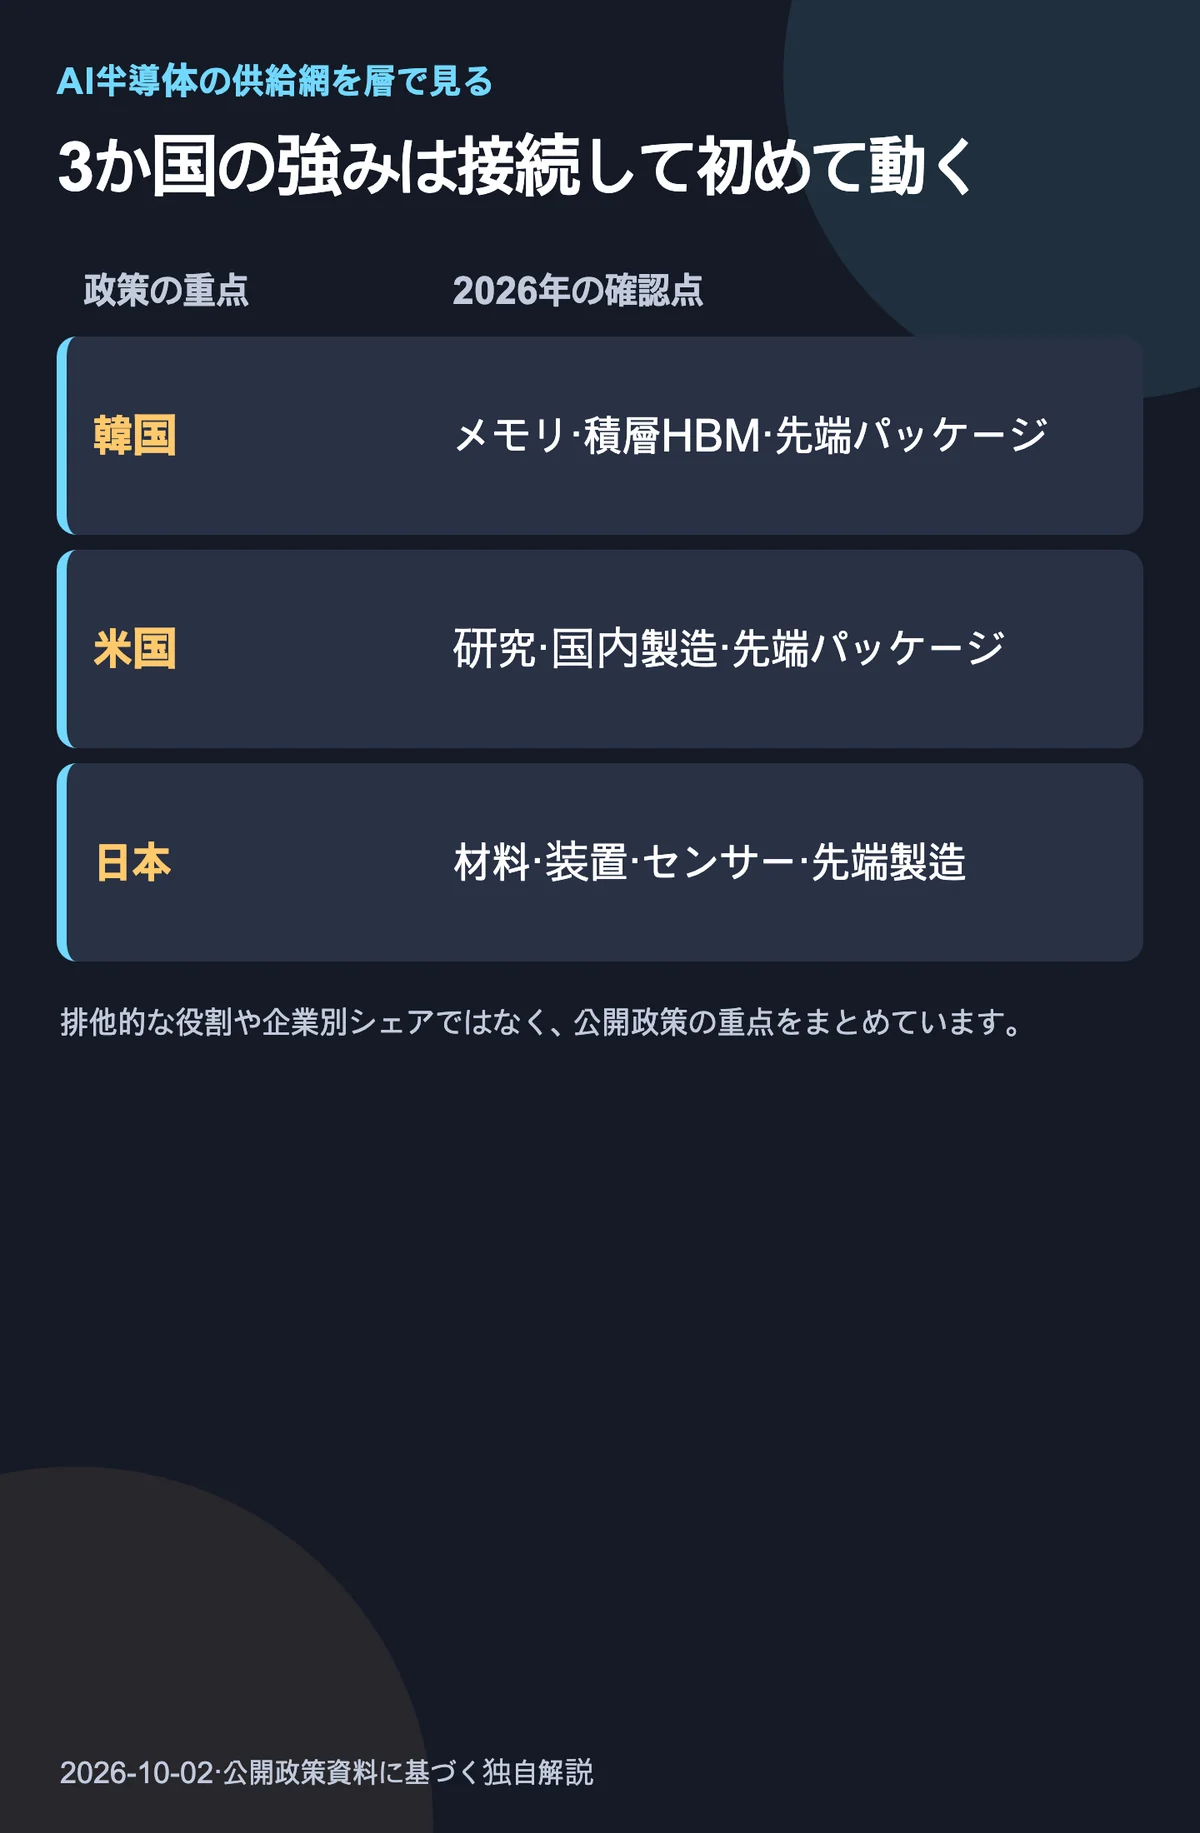
韓国、米国、日本の2026年戦略は出発点が異なるが、排他的な国際分業ではない。韓国は製造とメモリの基盤を設計、ソフトウェア、サービスへつなぐことを目指す。米国は国内製造と先端パッケージの研究・量産移行を結び付ける。日本は材料・装置の蓄積と先端ロジック製造の再構築を同時に進める。3か国の企業はいずれも複数の層へ参加し、国境を越えて生産する。
以下は市場シェアや国別順位ではなく、公開政策の重点を比較する。また計画、公募、試作、顧客認定、量産という異なる段階を分けて読む。
AIシステムを7つの層に分ける
完成品名ではなく積み重なる層で見ると、どこが止まるかを判断しやすい。
- 用途とモデル: 大規模学習、クラウド推論、端末、車載では精度、メモリ量、遅延の条件が違う。
- 設計とIP: アクセラレータ構造、CPU、インターフェース、設計ツール、検証IPがチップの機能を決める。
- 前工程製造: ウエハー上にロジックとメモリの素子を形成し、使える歩留まりへ安定させる。
- メモリ: HBMなどが演算器を待たせない速度でデータを供給する。
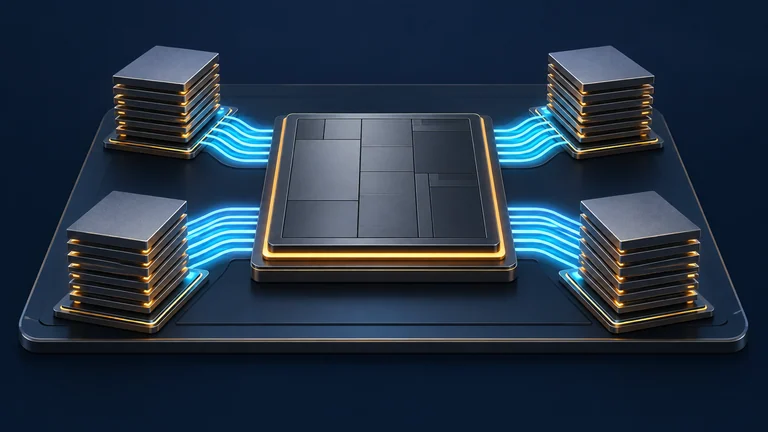
- 先端パッケージ: チップレットとメモリを基板やインターポーザ上で接続し、給電と放熱を管理する。
- 材料・装置・検査: ウエハー、化学材料、露光、成膜、エッチング、接合、計測、検査が全工程を支える。
- システム運用: サーバー、ネットワーク、電力、冷却、コンパイラー、フレームワーク、人材が実利用率を決める。
一つの層の能力を2倍にしても、完成システムが2倍になるとは限らない。最も遅い制約がボトルネックになり、それを解消すれば次の制約が現れる。投資額や工場面積だけでなく、認定済み出荷量、歩留まり、接続可能な部品、実利用率を見る必要がある。
韓国はチップからサービスまでの接続を目標にする
韓国科学技術情報通信部の2026年下半期業務計画は7月16日に報告された。AI半導体チップ、インフラ、ネットワーク、ソフトウェア、サービスを国内で開発する「K-AI半導体フルパッケージ生態系」を政策目標に掲げ、初期市場を支える公共調達にも言及する。
この広さは重要だ。国内設計のアクセラレータがあっても、開発者が使えるコンパイラーとライブラリー、サーバー検証、ネットワーク、顧客の実業務が必要になる。一方、国内要素を使っただけで価格、性能、互換性、信頼性が証明されるわけでもない。調達台数に加え、再購入、実運用率、移植時間、障害記録を確認したい。
同部は現在の物理的限界を越える1nm級の超微細デバイスと、積層型の次世代HBMを開発するため、2026年下半期に事前企画を完了するとしている。ここには明確な境界がある。事前企画の完了目標は1nm量産や次世代HBM完成の発表ではない。 次に見るべきものは課題範囲、予算、参加機関、開発と検証の日程である。
後工程も別の政策軸だ。韓国産業通商部は2026年2月27日、半導体先端パッケージ分野の基盤造成に関する新規事業実施計画を公告し、参加機関を募った。公告は基盤整備の開始を示すが、設備の利用率や量産歩留まりを示す成果ではない。装置の導入時期、利用条件、試作品、信頼性評価、顧客認定への移行を追う必要がある。
米国は先端パッケージを国内製造の必須層と見る
米国NISTのNational Advanced Packaging Manufacturing Programは、異なる機能の複数チップを基板上へ2次元または3次元で極めて密に組み立てる技術を先端パッケージと説明する。通常のパッケージ済みチップを基板へ載せる方法より高い機能、性能、電力効率を得られる一方、接続と検証は難しくなる。
NISTによると、最初の資金公募では先端基板と材料の研究を対象に、Absolics、Applied Materials、Arizona State Universityの3者へ合計3億ドルの支援が確定した。この数字は公開された支援総額と受給者数であり、米国のパッケージ投資総額、売上高、生産能力ではない。
同計画が示す4つの技術課題は、供給網を評価する基準になる。
- 複数チップを一つの大きなチップのように動かしつつ生産効率と費用面の利点を保てるか
- 密集した構造へ電力を供給し、熱を外へ逃がせるか
- 複雑な組立品を検査し、経済的に修理できるか
- 従来の目視検査が使えない微細構造の信頼性をどう確かめるか
パッケージは外箱ではない。チップレット間接続、HBMとの距離、反り、接合歩留まり、熱、検査範囲が性能と費用を変える。前工程の工場が増えても、この層が追いつかなければ国内で完結する供給網にはならない。
日本は17の重要技術領域の中で生態系を再構築する
日本の統合イノベーション戦略2026は7月14日に閣議決定された。2026年度から2030年度の第7期科学技術・イノベーション基本計画を軌道に乗せる年次戦略で、主に2026年度から2027年度に重点を置く施策をまとめる。半導体・情報通信関連技術は、造船、航空、デジタル・サイバーセキュリティーなどと並ぶ17の重要技術領域の一つだ。
17領域への掲載は政策優先度を示すが、生産量や技術差を測定した結果ではない。日本の位置を評価するには、材料・装置会社、大学研究、センサーとパワー半導体、先端ロジック、設計人材、海外顧客がどうつながるかを見る必要がある。
JETROが2026年3月5日に公開したイベント報告は、SEMICON Japan 2025の講演とインタビューをまとめる。登壇者は日本の材料、化学、装置、精密製造を強みとして挙げた。横浜国立大学の登壇者は設計・開発能力がなお不足しているとの見方も示し、国際連携を重視した。
これはイベント参加者の評価であり、独立に測定された国別市場シェア表ではない。より有用な点は、材料と装置だけで先端製品は完成せず、共同開発、設計力、顧客との接続が必要だという指摘である。
Rapidusの会社概要は、先端半導体の研究、開発、設計、製造、販売と先端パッケージサービスを事業範囲に含める。沿革では、2025年4月のIIM-1パイロットライン稼働、同年7月の2nm GAAトランジスター試作品の電気特性確認、2027年の次世代ロジック半導体量産開始計画を示す。
最後の日付は会社が掲げる将来計画である。トランジスターの動作確認と、顧客設計のチップを経済的に量産することは違う。歩留まり、設計生態系、パッケージ、信頼性、顧客認定、継続注文がそろう必要があり、2027年を確定生産量として扱うべきではない。
3か国の役割は競争しながら重なっている
「韓国はメモリ、米国は設計、日本は材料」という言い方は覚えやすいが、調達には粗すぎる。韓国にもファウンドリー、設計、材料、装置企業があり、米国企業は設計だけでなく装置、メモリ、パッケージにも参加する。日本もセンサー、メモリ、設計、ロジック製造を扱う。
本社、ウエハー製造、パッケージ、装置の原産地、最終データセンターがすべて異なる国になる場合もある。国名一つではなく、アクセラレータ、HBM、インターポーザ、基板、接合・検査装置、ファームウエア、コンパイラー、冷却ごとに地図を作る。主供給元、代替先、切替認定に必要な時間を記録する。代替部品があってもソフト修正と信頼性試験に6か月かかれば、即時の予備供給ではない。
需要シナリオでボトルネックは移動する
同じAIでもシステム条件は大きく異なる。
- 大規模学習: 多数のアクセラレータ、HBM、高速ネットワーク、大量の電力と冷却が同時に必要になる。演算より通信やメモリ帯域が先に止まることがある。
- クラウド推論: 時間帯別需要、応答遅延、電力費、複数モデルの配置が重要だ。最大性能より処理1件当たり費用と利用率が効く。
- 企業内推論: データ保護と既存システム接続が中心になる。小規模ではハードよりソフトと運用人材が大きな制約になり得る。
- 端末内AI: 電力、発熱、寸法、原価、センサー接続を優先する。最高性能のデータセンターチップの供給量だけでは市場を説明できない。
需要の数字も段階に分ける。予約、顧客認定用サンプル、設置済みサーバー、実サービスへ割り当てたアクセラレータ、有料業務の利用率は別の数字だ。取消可能な注文を消費済みチップと見たり、設置容量を100%利用中の演算と見たりすれば、過不足を誤って判断する。
発表後に追跡する6つの指標
政策や工場の発表を使用可能な供給へ結び付けるには、次を継続して見る。
- 顧客認定と量産歩留まり: 動作する試作品だけでなく、販売性能を満たす割合と反復出荷を確認する。
- HBMとパッケージの結合歩留まり: メモリ生産量に加え、積層、接合、熱工程を通った完成品の合格率を見る。
- 基板・インターポーザ・検査の納期: ウエハーがあっても後工程枠がなければサーバー設置は遅れる。
- 装置・材料の立上げ: 注文額ではなく搬入、設置、工程認定、実稼働率まで追う。
- 電力・冷却・ネットワーク: 系統接続、データセンター許可、冷却設計、ネットワーク増設とサーバー納期を比べる。
- ソフト互換性と利用率: 主要モデルの安定動作、移行時間、設置済みアクセラレータが有用な仕事に使われる時間を測る。
輸出管理、補助金条件、為替、エネルギー価格も需給を変える。規則は変更され得るため、日付、対象品目、最終用途、経過期間を公式文書で確認する。「ある国全体が止まった」という要約は、許可、性能基準、用途条件を隠すことがある。
結論は国別順位ではなく接続できる供給網
2026年の公開資料から3つの方向が見える。韓国は製造とメモリからソフト・サービスまでの接続を目指し、次世代HBMと超微細デバイスの研究を計画する。米国はNISTによる最初の3億ドルの先端パッケージ支援などで国内製造の不足層を補う。日本は半導体・情報通信を17の重要技術領域に置き、材料・装置の強みと先端ロジック再建を結ぶ。
ただし計画、公募、支援決定、試作、パイロットライン、顧客認定、量産は別の段階である。一つの「成功」にまとめず、最も遅い層と切替時間を探すべきだ。本稿は技術・政策の解説であり、特定企業、証券、国家への投資推奨ではない。調達や投資では最新の契約条件、規制、歩留まり、顧客資料を別途検証する必要がある。