Anthropic 43.8%、OpenAI 39.8%――企業のAI導入率から本当に読み取れること
2026年9月のRamp AI Indexでは、Anthropicへの支払いが確認された米国企業の割合が43.8%となり、OpenAIの39.8%を上回った。この調査の範囲内で「AnthropicがOpenAIを上回った」と説明することはできる。しかし、ここから「世界の生成AI市場で首位が入れ替わった」と結論づけることはできない。
Rampが集計しているのは、同社の法人カードや経費管理サービスを利用する米国企業の決済情報だ。企業が特定のAI事業者へ支払ったかどうかを把握する指標であり、売上高、処理したトークン数、従業員の利用頻度を直接比較したものではない。
また、同じ企業がClaudeとOpenAIのサービスを併用することもある。今回の数字は、AnthropicやOpenAIが発表した公式の世界市場シェアではなく、Rampが自社サービス上で観測した企業決済の分析結果である。この前提を押さえると、ランキングそのものより、企業が複数のAIを組み合わせ始めていることや、利用コストの下がり方が重要な変化として見えてくる。
要点
- Rampの標本では、Anthropicの導入率が43.8%、OpenAIが39.8%で、差は4.0ポイントだった。
- 企業が支払った実効トークン価格は、3月の100万トークン当たり1.15ドルから9月には0.68ドルとなり、41%低下した。
- 高性能なフロンティアモデルのトークン比率は53%から45%へ下がり、企業が用途に応じて低コストのモデルを使い分けている可能性が示された。
- 二つの導入率には重複が含まれるため、足し合わせても市場シェアにはならない。
- 企業にとって重要なのは月次順位だけでなく、業務の完了率、総費用、データ管理、別の事業者へ切り替えられるかどうかである。
数字を正しく読むための整理
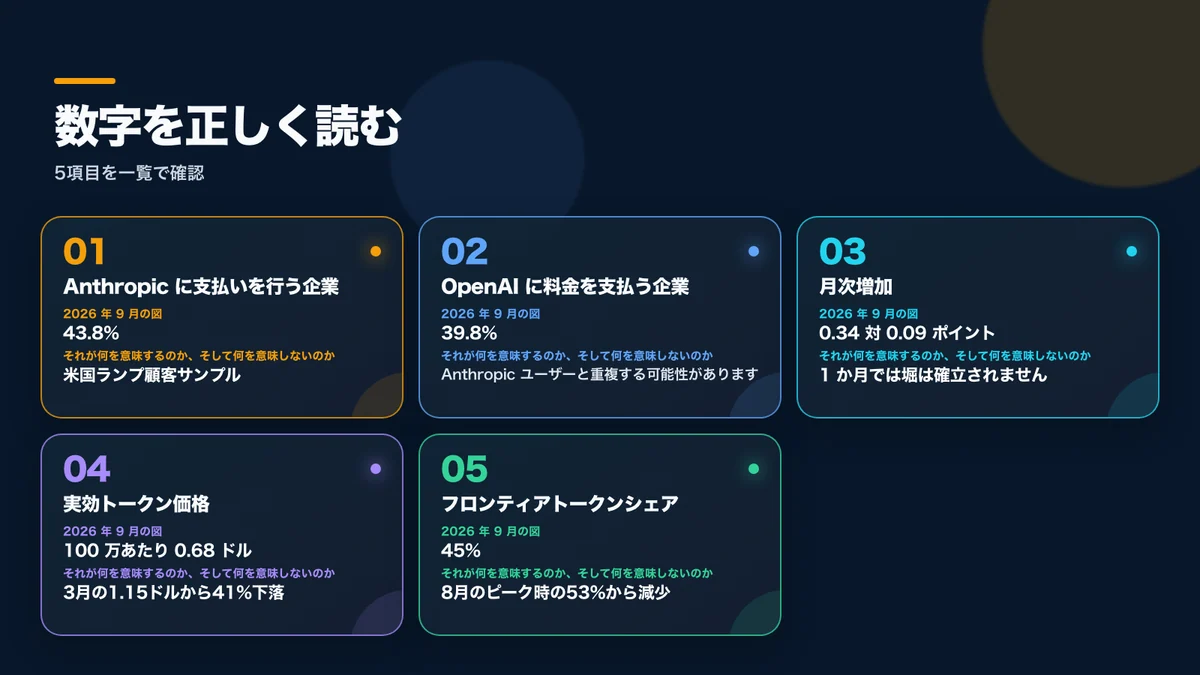
Anthropicの43.8%とOpenAIの39.8%は、「Rampが対象とした企業のうち、その事業者への支払いが確認された割合」を示す。Anthropicは前月から0.34ポイント、OpenAIは0.09ポイント上昇した。OpenAIの導入率が下がったわけではなく、当該月はAnthropicの伸びが相対的に大きかったということだ。
Rampのデータだけで、この差が生まれた原因を一つに絞ることはできない。資料では、2026年の企業向けAI市場でコーディングエージェント、長い文書を扱うワークフロー、専門的な知識業務への関心が高まっていることが背景として挙げられている。AnthropicはClaude CodeやOpus、Fable系のモデルを、こうした領域に展開してきた。
一方、企業がChatGPTの利用枠、API、Codex、画像・音声関連サービスを異なる経路で契約する場合、それらが決済データ上で一つのOpenAI取引として整理されるとは限らない。クラウド事業者を介してモデルを使えば、最終的なモデル提供会社ではなく、クラウド事業者への支払いとして記録される場合もある。決済情報には、実際の利用構造が完全には表れないという限界がある。
43.8%と39.8%を足してはいけない理由
二つの比率を単純に合計すると83.6%になるが、これは生成AI市場の83.6%を両社が占めたという意味ではない。Anthropicに20ドル、OpenAIに2万ドルを支払った企業があれば、その企業は双方の導入企業として数えられる可能性がある。支出額が大きく違っても、導入企業数を数える際にはそれぞれ一社だ。
反対に、企業がクラウドサービスを経由してClaudeやOpenAIのモデルを利用している場合、Ramp上の取引先としてモデル提供会社が直接表示されない可能性もある。したがって、この指標が答えられるのは「標本に含まれる企業のうち、どれだけの企業が各事業者へ直接支払ったか」という限られた問いである。
次のような問いには、この導入率だけでは答えられない。
- 生成AI関連の売上高が最も大きい事業者はどこか
- 各社が処理しているトークン量はどれくらいか
- 従業員が日常的に最もよく使う製品は何か
- 小規模な試験導入と全社展開のどちらが多いか
- クラウド経由を含めた実際のモデル利用量はどれくらいか
企業が一社だけを選ぶとは限らない点も重要だ。コーディングにはClaude、一般業務や画像生成にはOpenAI、社内のクラウドデータと連携する処理には別のモデル、といった構成があり得る。今回の数字は、企業向けAIの調達が「一つの万能モデルを選ぶ」形から、複数のサービスを業務ごとに組み合わせる形へ変化していることを示す材料になる。
より大きな変化はトークン価格の41%低下
導入率の順位以上に注目したいのが、企業が実質的に支払ったトークン価格の変化だ。Rampの分析では、100万トークン当たりの実効価格は3月の1.15ドルから、9月には0.68ドルへ低下した。下落率は41%に達する。
これは、特定の最上位モデルについて公表された定価を比較した数字ではない。企業が実際に選択したモデル、料金、利用方法などを含む購入構成から算出された観測値である。安価なモデルの利用増加や、キャッシュ、バッチ処理といった手法も、この実効価格に影響する。
高性能なフロンティアモデルが観測トークン量に占める割合は、8月のピーク時に53%だったが、その後45%まで下がった。すべてのリクエストを最上位モデルへ送るのではなく、日常的な処理には比較的安価な標準モデルを使い、難しい処理だけを上位モデルへ回す運用が広がっている可能性がある。
ただし、トークン単価が下がったからといって、企業のAI予算まで必ず減るわけではない。処理一件当たりの価格が41%下がっても、利用件数が倍になれば総支出は増え得る。AIエージェントは、一つの回答を作るまでに複数のツールを呼び出したり、失敗した処理をやり直したりすることもある。
そのため、企業が見るべき指標はトークン単価だけではない。最終的に検収を通過した業務一件について、API料金、利用枠、再試行、キャッシュ、人による確認、処理の遅れまで含めて、総額を評価する必要がある。
導入企業数と売上高は別の指標
導入率では、小さな実証実験を始めた企業も、全社規模で展開している企業も、同じ一社として数えられる。売上高を比べれば、両者の契約規模は大きく異なる可能性がある。さらに、トークン利用量や費用構造は、入力、出力、キャッシュ、画像、音声といった処理の種類によっても変わる。
したがって、43.8%が39.8%より高いという事実だけでは、Anthropicの売上高や計算処理量がOpenAIより大きいとは判断できない。4.0ポイントの差から読み取れるのは、Rampの標本における現在の購入動向であり、長期的な優位性が確立したという証明ではない。
月次の数字は、新しいモデルの投入、年間契約の更新、社内のセキュリティ審査、価格改定、サービス障害などによって動く可能性がある。単月の順位は勢いを見る参考にはなるが、将来の勝者を確定する材料ではない。
日本企業が実務で確認したいこと
Rampの調査対象は米国企業であり、そのまま日本企業の導入状況を表すものではない。日本の担当者がこの調査を参考にするなら、事業者の順位を自社の選定結果に置き換えるのではなく、実際の業務を使った評価へ落とし込む必要がある。
確認したいポイントは次の五つだ。
-
業務の完了率
応答が返った割合ではなく、人の確認を経て実際に利用できた成果物の割合を測る。 -
一件当たりの総費用
APIや利用枠の料金に加え、再試行、キャッシュ、評価作業、人による修正、待ち時間まで含める。 -
別事業者への移行性
プロンプト、テストケース、構造化出力の形式、ツール連携を、別のモデルへ移せる状態にしておく。 -
データ管理条件
保存期間、学習への利用、処理地域、削除手続き、監査ログといった条件を契約時に確認する。 -
モデルの振り分けルール
通常業務は標準モデルで処理し、失敗時の影響が大きい業務や難易度の高い処理だけを上位モデルへ送る基準を決める。
複数のAI事業者を利用すれば、障害や価格変動への備えになる一方、データ管理やアクセス制御は複雑になる。マルチベンダー化を進める場合は、事業者ごとにばらばらの運用を作るのではなく、評価方法、データ分類、ログ管理、障害時の切り替え手順を共通化することが欠かせない。
よくある疑問
Anthropicが世界最大のAI事業者になったということか
そうではない。Rampを利用する米国企業の決済データにおいて、Anthropicへの支払いが確認された企業の割合がOpenAIを上回ったという結果だ。世界の売上高、利用者数、トークン量を比較した市場シェアではない。
OpenAIの導入率は下がっているのか
今回のデータでは下がっていない。OpenAIは前月から0.09ポイント上昇し、Anthropicは0.34ポイント上昇した。両社とも伸びているが、Anthropicの増加幅が大きかった。
企業は一つの事業者に絞るべきか
必ずしも一社だけにする必要はない。Rampの指標自体が複数事業者への重複支払いを含んでいる。ただし、事業者を増やす場合は、データの取り扱い、評価、権限管理、障害対応を一貫したルールで運用する必要がある。
実用的な結論
Anthropicの43.8%、OpenAIの39.8%という結果は、Rampの標本におけるAnthropicの企業向け需要の強さを示す。ただし、世界市場シェアの逆転や恒久的な優位を意味するものではない。
より構造的な変化は、実効トークン価格が41%下がり、フロンティアモデルの利用比率が53%から45%へ低下したことだ。企業の競争軸は「どの一社のモデルを選ぶか」から、「複数のモデルをどう振り分け、業務を確実かつ低コストで完了させるか」へ移りつつある。
日本企業が判断材料にすべきなのも、月次ランキングだけではない。自社の業務で検収を通過する割合、一件当たりの総費用、データを統制できるか、必要なときに別の事業者へ移行できるかを測ることが、実際の導入判断につながる。
出典と利用について
Ramp、Anthropic、Claude、OpenAI、および関連する名称や商標は、それぞれの権利者に帰属する。本稿は各社の提供、承認、後援を受けた公式コンテンツではない。Rampの標本範囲と重複導入の可能性を明記し、企業への支払いが確認された割合を世界市場シェアとして扱っていない。掲載画像は編集上の概念を表現したものであり、実在する企業や製品画面を示すものではない。